Příspěvky

Fundamentální podpora ceny kávy

Obrázek
Cena kávy (Arabica) je na newyorské ICE burze v sestupn ém trendu z lokáního maxima roku 2011, kdy se obchodovala za téměř 3 USD za libru (cca 0,45 kg) na dnešních 93 centech za libru. Na tom historicky není nic na první pohled podivného, vezmeme-li cenový vývoj v minulosti a silné up a down trendy ze zhruba 50 centů na 3 dolary: Nicméně, započítame-li, že k propadům pod 1 USD za libru docházelo v recesích nebo bezprostředně kolem nich, tak při stávajícím kurzu měny největšího světového producenta Brazílie (i když dlouhodobě oslabuje vůči USD) a započítání místní inflace ročně velmi konzervativně 5-6% v posledních letech by se cena mohla pohybovat minimálně nad 1 USD za libru. Skutečně, dle ICO (londýnská Mezinárodní organizace kávy) je bod zlomu pro mnoho producentů na 95 centech za libru. V posledních dnech jsme mohli být svědky vyhlášení bankrotu jednoho z největších brazilských exportéru komodity, firmy Terra Forte. Ať již důvody jakéko...

Jakou délku parametru pro AOS

Obrázek
Při vývoji a testování quant strategií (AOS) se v praxi setkáváme s parametry at již nabývajících číselných či Boolean hodnot, a podobně. Jedním s hlavních parametrů je pak zajisté délka, tzv. look-back, ať již klouzavého průměru, periody pro definici největšího/ nejmenšího high/ low a dalších. Při optimalizaci pro nalezení ideální hodnoty parametru se často v praxi nezkušení nechávají   ovlivnit statistikami maximálního profitu nebo maximálního očištěného profitu v hypotetických testech. Je však potřeba mít na mysli to, že tím se jednak dopouštíme data snoopingu, dále distribuce profitů a ztrát je v čase v reálném obchodování neodhadnutelná a je potřeba obchodovat strategii robustní na základě více statistik a ne hledat ideální jeden parametr. Se zajímavým výzkumem však přišli   Resolve Asset Management v studii“ Global Equity Momentum - A Craftman's Perspective , kde není nic špatného na hledání ideálního look-back parametru u mo...

Varování dluhopisového trhu

Obrázek
Závěr týdne byl jistě zajímavý, jednak ve čtvrtek S &P 500 index t éměř 40 bodů nahoru, aby následně šel v pátek téměř 60 bodů dolů. Americká centrální banka (Fed), jak se dalo předpokládat , pozastavila zvyšování své klíčové Fed funds sazby a připojila se k táboru holubiččí politiky dalších hlavních světových monetárních autorit. To vedlo k zvýšení apetitu nákupu rizikových aktiv. Nicméně, nezabránila již páteční inverzi spreadu mezi výnosy do splatnosti 10-ti letého vládního dluhopisu a 3-měsíčního T-Billu (poprvé od roku 2007), jehož záporná hodnota je historicky stabilním prediktorem ekonomické recese: https://martinekonom.blogspot.com/2018/04/pokracujici-zplostovani-vynosove-krivky.html Od roku 2015 jsme měli děvět 0,25 procentních zvýšení Fed funds sazby Fedem do pásma 2,25-2,5%, nicméně výnos 10-ti letého vládního bondu reflektuje z pokrizového minima 1,32% v polovině 2016 jen cca poloviční přizpůsobení se. Navíc výnos do splatnosti německého 10-ti le...

Americká produkce ropy může poklesnout

Obrázek
Již jem zmínil v lednu na blogu   zpomalení těžební aktivity texaských ropných společností ve 4. kvartále minulého roku: https://martinekonom.blogspot.com/2019/01/wti-ropa-zpet-k-60.html I tak se zdá, že se porukce ropy zde v USA drží na rekordních úrovních a může dále pokračovat.Dle vládní Energetické Informační Agentury (EIA) se může těžba zvýšit z 12 mil. barelů za den na 13,5 miliónů barelů za den do konce 2020.   Podívejme se na vývoj produkce v tis. barelech za den graficky od 80. let: To je bezpochyby impozantní nárůst. Nicméně, počet vrtů se postupně snižuje od konce minulého roku: Zdá se tedy, že jsou znát postupně fudamentální důsledky financování projektů. Ty mají určité zpoždění a zatímco v období boomu produkce byl kladen důraz na kvantitu, tak nyní investoři do těžebních projektů začínají klást kvalitativně větší důraz na návratnost. A tak kapitálové a dluhové financování břidličných těžařů v roce 2018 pokleslo na ...

ECB – další uvolňování a japonský scénář?

Obrázek
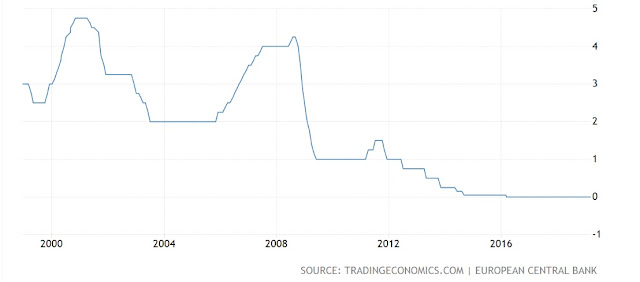
Už to vypadalo, že Evropská centrální banka (ECB) nakonec přistoupí i možná tento rok ke zvyšování klíčové refinanční úrokové sazby z 0   (drží na 0 od března 2016). Nicméně tento týden, jako následek snížené makro projekce pro růst a inflaci, přistoupila k posunutí tzv. forward guidance, tj. odhad zvyšování sazby původně v září tohoto roku se odkládá na 2020. Dále pak rozhodla o poskytnutí další série stimulů ve formě půjček bankovnímu sektoru   s dvouletou splatností (od září 2019 do března 2021), tzv. TLTROs 3 (targeted long-term refinancing operations). Očekávaný ekonomický růst by snížen na 1,1% z 1,7% a inflace na 1,2% z 1,6%. Pohlédněme na vývoj refi sazby od roku 2000: Podobně OECD snížila odhad globálního růstu produktu na 3,3% z 3,5% z důvodu nevyřešené obchodní války, zpomalování Číny a “křehké” ekonomiky eurozóny. Úroky jsou tak globálně buď 0 nebo stále velmi nízko a otázkou je, jaké budou mít monetární autority nástroje, objeví-li se z ničeho nic kriz...

Potenciál mědi 2

Obrázek
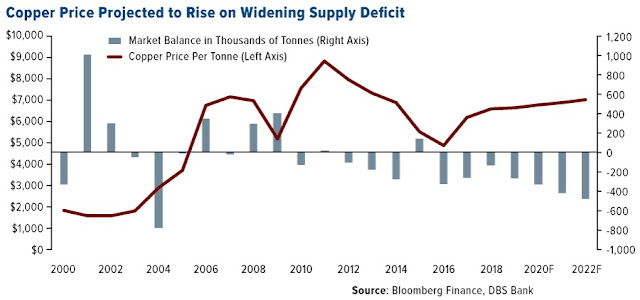
V prosinci jsem na blogu zmínil měď jako komoditu, vedle sóji, výrazně cenově ovlivněnou průběhem obchodní války mezi USA a Čínou: https://martinekonom.blogspot.com/2018/12/potencial-medi.html a její potenciální cenovovou apreciaci do budoucna při úspěchu vyřešení sporů. Nyní vyjednávání pro dosažení konsensu v obchodních a dalších oblastech nabírají na obrátkách a na vrcholné úrovni probíhají jednání již třetí týden v řadě před klíčovým datem 1.3., kdy má být dle předchozí dohody rozhovory finalizovány a při neúspěchu případně zvýšeny cla (na 200 mld USD čínských statků zvýšení sazby z 10 % na 25% ). Dle Reuters obě strany pracují na rozsáhlé dohodě - memorandu (MOU). V reálu pak zřejmě dojde k odkladu absolutní finalizace až do konce března/ počátku dubna, kdy se setkají prezidenti Xi Jinping a Donald J. Trump. Minulý týden se Morgan Stanley přípojila k Citi a Goldman Sachs a odhaduje potenciál zhodnocení 14% ceny červeného kovu v tom...

Je očekávaný pokles růstu zisků firem problém?

Obrázek
Mike Wilson z Morgan Stanley varoval , že příchozí recese zisků firem je na spadnutí a akciový trh na to není připraven. Potenciálně dokonce vidí zpětný pokles S&P 500 k minim ům z prosince minulého roku. Do dneška 79 % firem v  S &P 500 reportovalo v ýsledky za 4. čtvrtletí 2018 a procento společností překračující odhady zisku na akcii (EPS) je historicky pod 5-ti letým průměrem. Pro 1. kvartál tohoto roku pak 59 firem již vydalo negativní výhled zisku na akcii (19 vydalo pozitivní). Pohlédněme na vývoj forward zisků na akcii v S &P 500 a indexu samotného za posledních 10 let: Odhady růstu/ stagnace/ poklesu  EPS se jistě liší a například pro Dow Jones 30 spočnosti mají naopak analytici dle Zacks Investment Research predikci 8,4% růstu v 2019. Podobně u S &P 500 kolem 5%. To ji ž nejsou dvojciferná čísla z minulého roku, ale i tak je to potenciální růst. Je možné, že konečná pravda bude někde uprostřed a růst zisků se poza...