Příspěvky

Půjde ropa na 100 USD?
Obrázek
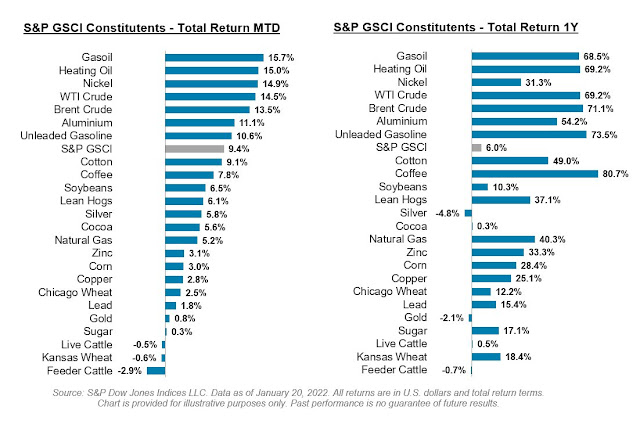
Jak jsem zmínil koncem minulého roku, komodity postupně přebírájí otěže jako lídra ve výkonnosti:  https://martinekonom.blogspot.com/2021/12/co-cekat-v-roce-2022.html    Navíc podporované vyššími čísly o cenové hladině v ekonomice: 21 z 24 konstituent ů komoditního indexu S &P GSCI je v zelen ých číslech od počátku 2022. Zhodnocení YTD a na roční bázi: U akcií, jak jsem uvedl posledně na konci 2021 :  “Už s ohledem na vysokou úroveň nákupů některých populárních akcií na dluh, kde je poměr hotovosti k marži u brokerů na historických nízkých úrovních, je potreba být velmi obezřetný“.  Je pravděpodobné, že budeme svědky korekce 10-20%, kterou jsme dlouho nevid ěli (po deliriu z 2021) a jež obvykle historicky nastává 1x za dva roky. V tuto chv íli jsme u S &P 500 dva procetn í body od tohoto intervalu drawdownu, trh je technicky přeprodán a rozhodující budou reportované zisky firem a hlavně pak jejich detailní očekávání do budoucna. Inflační...
Jak na začátku roku, tak po celý rok?

Obrázek
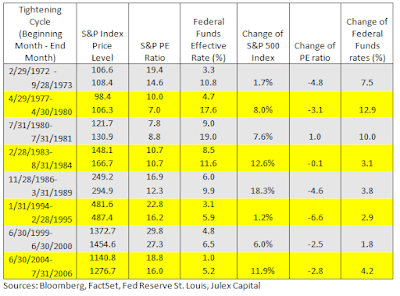
Americký akciový index S&P 500 vykro čil první obchodní týden do roku 2022 z áproně téměř mínus 2% a nejhůře od 2016. Jak jsem psal na konci 2021 :  “ Už s ohledem na vysokou úroveň nákupů některých populárních akcií na dluh, kde je poměr hotovosti k marži u brokerů na historických nízkých úrovních, je potreba být velmi obezřetný “. Zveřejnění minut zasedání centrální banky Fedu z prosince v podstatě nepřineslo nic, co by trh již nepředpovídal, ale i tak posloužilo jako zámínka k započetí korekcí především překoupených růstových titulů. V médiích se prezentuje převážně pak započetí zvyšování klíčové sazby (liftoff) již za zhruba dva měsíce jako problém, který pvede k poklesům akciových trhů. Historicky pak je korelace mezi utahováním monetární politiky a výkonnosti indexu statisticky málo signifikantní:  Od 70. let, b ěhem 8 utahova cích cyklů byla výkonnost trhu stále vždy pozitivní (průměrně 6 % ročně), i když v pozdní fázi cyklu bývá pak ji...

Co čekat v roce 2022?

Obrázek
Do konce roku 2021 zbývají dva týdny a máme akciový trh (S&P 500) v plusu 26 % (total return) a komoditní trhy (DB Commodity Index) plus 36%. I p řes mediální prezentace o tom, jak je vše nadhodnoceno a musí výrazně korigovat, to co čtou články zde, tak určitě překvapeni těmito výnosy trhů nejsou. Jak jsem psal dříve, komodity jsou historicky podhodnoceny vůči akciím a s graduálními restarty ekonomik po šoku z pandemie se díky fiskálním stimulům a přirozeném zpožděním v nabídce akceleruje i jejich cena. Samozřejmě, samostatná kapitola je pak nadměrná propagace „zelených ekonomik“ a podinvestování v průmyslu fosilních paliv, kdy se ceny elektřiny a plynu na mezinárodních trzích zvýšily několikanásobně a jistě přehnaně. Vliv cen energií či dalších komodit na inflaci je jistě intuitivní, respektive tempo růstu jejich cen na nominální růst cenové hladiny. Nicméně, oproti předešlým dekádám v historii je míra korelace cen komodit a následného růstu indexu spotřebi...

Konec roku a akcie

Obrázek
Dle historie od roku 1928 b ývá konec roku (December) t řetí nejsilnějš měsíc v roce. Poslední dva měsíce pak mají obvykle celkový kumulativná výnos u S&P 500 průměrně 2-3%. Vezmeme-li m írný poklesy v listopadu, pak tento měsíc by mohl ještě vše vynahradit? Do pátku 26.11. to vypadalo, že jde vše podle plánu, nicméně příchod nové varianty Omikron viru situaci diametrálně změnil. Pohlédněme na historické průměrné měsíční výnosy indexu S&P 500 od 1928: To zda varianta Omikron, která se vyznačuje značnou mutací a vyšší mírou nákazy, se uk áže jako způsobující více hospitalizací zůstává otázkou. Dle odborníků v USA bychom měli vědět tyto informace za zhruba dva až tři týdny. Z biologického hlediska by se paradoxně mohlo jednat o pozitivní vývoj, jelikož u respiračních virů obvykle se zvýšenými mutacemi a prudkým zrychlením nakažlivosti docházi k oslabování původní síly viru. A tak se může konečně stát Covid ekvivalentní relativně neškodné chřipce. Naopak, d...

Popularita micro kontraktů

Obrázek
Když jsem začínal ve finančním průmyslu v 2001 v Evrop ě a od 2002 v Chicagu, e-mini kontrakty na futures byly velk á novinka. Obchodovaly se převážně v Globex systému burzy CME jako doplněk regulérní seance na pitu open outcry obchodovaný regulérní S&P 500 kontrakt. Hlavní ulice chicagského finančního centra LaSalle street byla ozdobena zářícími reklamními billboardy na e-mini indexy. Na cestě do práce do budovy burzy CBOT jsem byl nadšený, že jsem součástí něčeho velkého co přichází jako skělý produkt pro následující dekády. A skutečně mini kontrakty nabíraly na obrátkách a jejich obchodování se šířilo do světa doslova jako lavina. Proběhlo 20 let a jsou tu micro kontrakty. K  čemu tyto, když mini byly postačující pro obchdníky i s menším kapitálem? Je nutno si uvědomit, že S &P 500 index vzrostl za tuto periodu (a podobn ě jiné indexy) z 1000 bod ů na dnes téměř 5000 bod ů. A tak 1% změna v pohybu dnes představuje mnohem větší bodový (dolarov ý...

Tapering není utahování monetární politiky

Obrázek
Tak tolik diskutované „nebezpečí“ pro trhy ve formě omezování nákupů vládních a hypotečních dluhopisů je tady, jak tento týden oznámila americká centrální banka Fed. Jak jsem zmínil v polovině tohoto roku: Redukce nákupu aktiv Fedem (taper) nen í nic nového ani v relativně krátké periodě období po finanční krizi. Zjevným příkladem je tzv. 2013 Taper Tantrum. V reálu pak výnosy T-Note vzrostly z 2 na 3% během 3 měsíců! Avšak taper nezačal až do 2014. Jednalo se spíše o reakci na počáteční zmatky trhu po vystoupení tehdejšího guvernéra Bena S. Bernakeho v Kongresu v květnu 2013. Během 2014 výnos poklesl z 3 na 2,2% a S&P 500 zhodnotilo o 11,4%. Čili v tom to případě “Sell the rumor, buy the fact” efekt.  Podobně jsme mohli zaznamenat po vystoupení prezidenta Fedu Jereome Powella po oznámení taperingu, že výnosy vládních dluhopisů zamířily níže (inverzně ceny výše) a akciový trh nahoru. Redukce nákupů v...

Zisky táhnou akciový trh výše

Obrázek
Finanční média v poslení době hodně diskutují zpomalování růstu ekonomik a možné přetrvávání vyšších inflačních tlaků a co vše může přerušit růsový trend na akciových trzích. Jak jsem již psal častokrát, reflace po šokovém zásahu do ekonomiky není negativní, naopak deflace ano, což lze dokázat na příkladu ztracených dekád vývoje v Japonsku. S rychleji rostoucí cenovou hladinou můžou centrální banky relativně dobře bojovat (pomineme-li hyperinflace), s deflací hůře. Navíc stávající sazby kolem nuly a historicky podprůměrné výnosy dluhopisů mají výrazný prostor k růstu, aniž by způsobily to,  že růst produktu by se dostal pod jejich úroveň (což historicky častokrát znamená předzvěst recesního vývoje). V  předešlém kvartálním reportovacím období zisků v USA jsem zmínil, že analytické odhady jsou pravděpodobně velmi nízko: https://martinekonom.blogspot.com/2021/08/technologicka-bublina-2.html   Za 3. kvartál reportovalo doposud 23% společností v indexu S&...